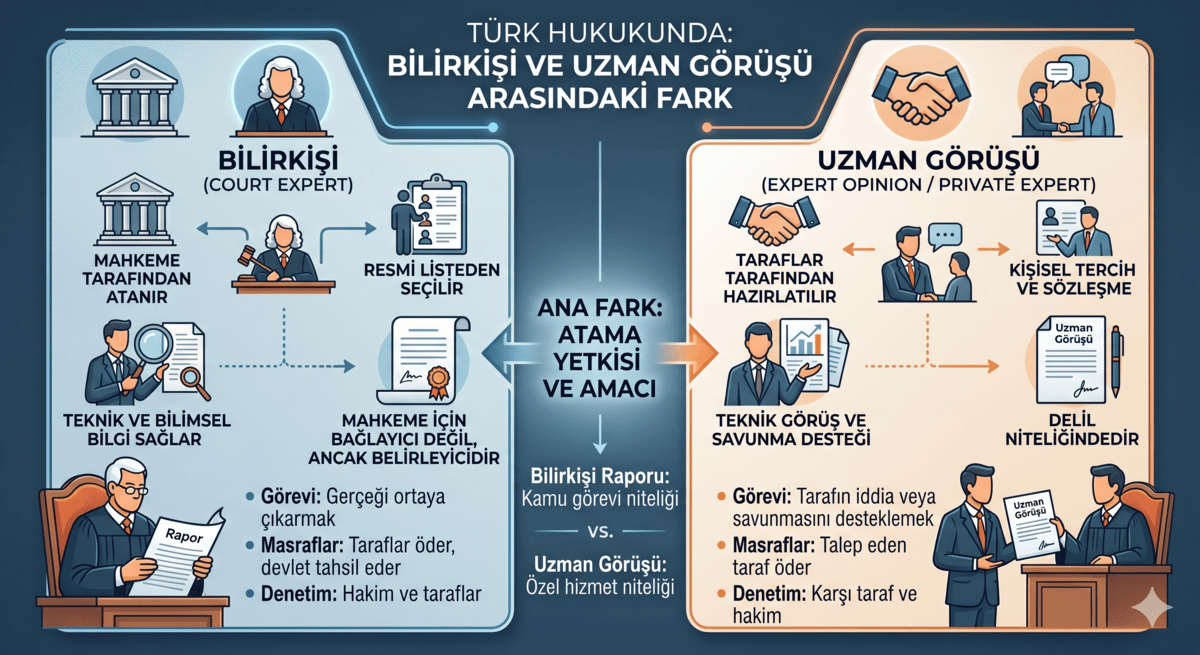
نظریه کارشناس مشاور (Uzman Görüşü / Mütalaası) چیست؟
نظریه کارشناس مشاور، گزارش علمی و فنی مستقلی است که طرفین یک دعوای حقوقی یا کیفری (خواهان، خوانده، شاکی، متهم یا شرکت بیمه) برای اثبات جنبههای فنی ادعای خود یا رد علمی یک گزارش کارشناسی نادرست، از متخصصان مستقل دریافت کرده و به پرونده قضایی ضمیمه میکنند. در نظام حقوقی ترکیه، این نهاد یک حق قانونی صریح برای تضمین «حق دادرسی عادلانه» و «حق اثبات» است.
مبنای قانونی: ماده ۲۹۳ HMK و ماده ۶۷/۶ CMK
چارچوب قانونی تهیه و ارائه نظریه کارشناس مشاور در قوانین آیین دادرسی ترکیه بهطور شفاف تعریف شده است:
طبق ماده ۲۹۳ HMK، طرفین میتوانند در موضوع داوری برای روشن شدن جنبههای فنی پرونده، از متخصصان نظریه علمی (Uzman Görüşü) دریافت و به دادگاه ارائه کنند. قاضی موظف است این نظریه تخصصی را ارزیابی کند و بنا به درخواست یا رأساً میتواند کارشناس تهیهکننده گزارش را برای ادای توضیحات در جلسه دادرسی دعوت نماید.
در تحقیقات دادستانی و محاکمات کیفری (مانند پروندههای آتشسوزی عمدی، انفجار، حوادث کار و تسبیب در حریق)، متهم، وکیل مدافع یا شاکی میتوانند از کارشناسان مستقل گزارش تخصصی دریافت کرده و به دادسرا یا دادگاه کیفری ارائه دهند.
طبق آرای مستمر دیوان عالی ترکیه، در صورتی که یکی از طرفین دعوا با ارائه یک نظریه کارشناس مشاور مستدل و علمی، به گزارش کارشناس رسمی دادگاه اعتراض کند، دادگاه نمیتواند بدون بررسی و پاسخگویی علمی به ایرادات مطرحشده در نظریه کارشناس مشاور، رأی صادر نماید؛ در غیر این صورت، رأی صادره به دلیل «نقص در تحقیقات» نقض خواهد شد.
کاربرد نظریه کارشناس مشاور در دعاوی حریق، بیمه و خسارت
در پروندههای حریق و انفجار، اختلافات اغلب بر سر سه محور اصلی شکل میگیرد که نظریه کارشناس مشاور نقش تعیینکنندهای در حل آنها دارد:
اثبات اینکه حریق ناشی از نقص فنی تأسیسات برق، خودسوزی شیمیایی، خطای پیمانکار، نقص محصول یا مداخله عمدی خارجی بوده است، با تکیه بر شواهد فیزیکی و استاندارد NFPA 921.
در دعاوی رجوع بیمه و مطالبات خسارت میان موجر و مستأجر یا واحدهای صنعتی همجوار، تفکیک تقصیر در «شروع حریق» از تقصیر در «گسترش و سرایت حریق» (به دلیل نبود سیستم اسپرینکلر، دیوار ضدحریق یا تهویه مناسب) و تعیین درصد دقیق مسئولیت هر طرف.
ارائه گزارش فنی مستدل در کمیسیون داوری بیمه (Sigorta Tahkim Komisyonu) و دادگاههای تجاری برای ابطال تصمیمات غیرمستند شرکتهای بیمه مبنی بر رد پوشش خسارت.